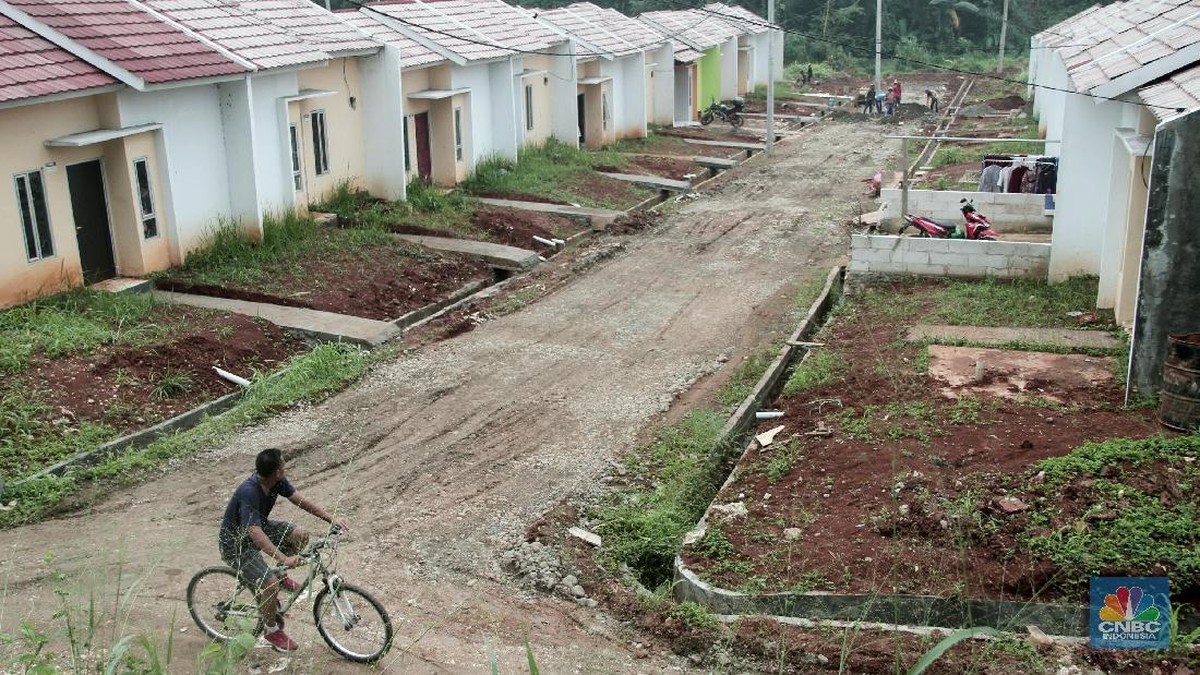
BERITAENERGI.COM — Tingkat penolakan pengajuan Kredit Pemilikan Rumah (KPR) oleh perbankan kini mencapai 50%–80% pada sejumlah pengembang perumahan. Penolakan itu tidak hanya terjadi saat pemeriksaan dokumen, tetapi juga ketika calon pembeli baru datang ke marketing gallery. Situasi ini memukul penjualan properti di tengah kebutuhan pengembang menggenjot pemasaran.
CEO SiapKPR Marine Novita mengungkapkan angka penolakan tersebut berdasarkan obrolan dengan sesama pengurus Real Estate Indonesia (REI). Ia menyebut hampir separuh hingga delapan dari sepuluh pengajuan kredit rumah yang diproses ke bank berakhir tidak disetujui.
"Kalau kita ngobrol sama teman-teman developer, saya sendiri juga salah satu pengurus REI (Real Estate Indonesia), sekarang ini kalau kita ngobrol itu 50% sampai 80% penolakan sama bank," ujar Marine dalam konferensi pers di Kemang, Jakarta Selatan, Selasa (17/11/26).
Penyaringan Sudah Terjadi Sebelum Berkas Masuk Bank
Persoalan tidak berhenti pada tahap verifikasi dokumen di bank. Sebagian calon pembeli sudah gugur sebelum berkas KPR resmi diajukan, karena riwayat kreditnya terdeteksi bermasalah saat pengecekan awal di marketing gallery.
"Jadi tidak hanya ngomong ditolak, di awal pun pada saat dicek datang ke marketing gallery, konsumen dilihat, jadi belum sempat disubmit ke bank data-datanya, pas dicek konsumennya, ternyata banyak yang tidak lolos disetujui sama bank," kata Marine.
Kondisi itu membuat pengembang kehilangan calon pembeli meski minat terhadap unit yang ditawarkan sudah muncul. Padahal, industri properti masih membutuhkan kenaikan penjualan untuk menekan backlog perumahan.
Status KOL 5 di SLIK OJK Jadi Biang Kerok
Masalah utama biasanya baru muncul ketika calon pembeli membutuhkan pembiayaan besar seperti KPR. Catatan tunggakan dari berbagai fasilitas pinjaman sebelumnya menjadi pertimbangan bank dalam menilai kelayakan debitur.
Marine menyebut banyak konsumen tidak menyadari status kreditnya sendiri, termasuk yang sudah masuk kategori KOL 5 dalam SLIK OJK atau yang dikenal sebagai BI Checking. Status tersebut menandai kondisi kredit macet dan menjadi penilaian terburuk dalam sistem informasi kredit.
"Mereka tidak tahu pada saat mau beli rumah baru, mereka lihat dikasih tahu sama developer atau teman-teman bank, 'Pak, Bu, tidak bisa nih, KOL 5.' Mereka bertanya, 'KOL 5 di mana?' Bahkan mereka sendiri sudah lupa karena banyaknya utang," ucap Marine.
Dalam konteks ini, konsumen kerap memiliki utang di beberapa tempat sekaligus, mulai dari pinjaman daring, kartu kredit, hingga cicilan kendaraan. Tunggakan kecil yang menumpuk bisa berujung pada kolektibilitas buruk yang tercatat permanen di sistem OJK.
Ekosistem Properti Terdampak Berlapis
Penolakan kredit merembet ke seluruh rantai ekosistem perumahan. Konsumen kehilangan kesempatan memiliki rumah, sementara pengembang sulit mengonversi calon pembeli menjadi transaksi penjualan.
Bank juga merasakan dampaknya. Di tengah kondisi ekonomi yang belum sepenuhnya pulih, pembiayaan perumahan menghadapi tekanan dari sisi permintaan maupun kelayakan calon debitur.
"Jadi developer juga terdampak, consumer terdampak, developer tadi ya 50% sampai 80% rejection, lalu bank sendiri juga terdampak sebetulnya karena sekarang juga mungkin teman-teman tahu ya, ekonomi mungkin lagi masih kurang baik, jadi untuk tingkat KPR yang di-approve juga menurun di tahun ini," ungkap Marine.
Apa Artinya bagi Pengembang dan Calon Pembeli
Bagi pengembang, tingginya penolakan KPR berarti biaya pemasaran yang dikeluarkan untuk mendatangkan calon pembeli tidak selalu berbuah transaksi. Strategi penjualan pun perlu disesuaikan, misalnya dengan menyaring calon pembeli lebih awal atau menawarkan skema pembayaran alternatif.
Bagi calon pembeli, pengecekan riwayat kredit sebelum mengajukan KPR menjadi langkah penting. Status kolektibilitas di SLIK OJK bisa dicek mandiri, sehingga konsumen mengetahui posisinya sebelum masuk ke proses pengajuan di bank.
Bagi perbankan, penurunan persetujuan kredit rumah mencerminkan kehati-hatian dalam menyalurkan pembiayaan di tengah pelemahan daya beli. Kualitas kredit tetap menjadi prioritas, meski permintaan pembiayaan perumahan masih ada di pasar.